A un año de la puesta en marcha del sistema de pagos inmediatos en Colombia, desde Pronus Payments plantean que la siguiente evolución financiera consistirá en agentes autónomos que elijan en tiempo real la mejor ruta para cada transacción.
Tras cumplirse el primer año de operación de Bre-B, el sistema de pagos inmediatos e interoperables en Colombia registra niveles históricos de adopción. Sin embargo, el debate del sector financiero comienza a desplazarse desde la construcción de redes transaccionales hacia la automatización inteligente de su uso.
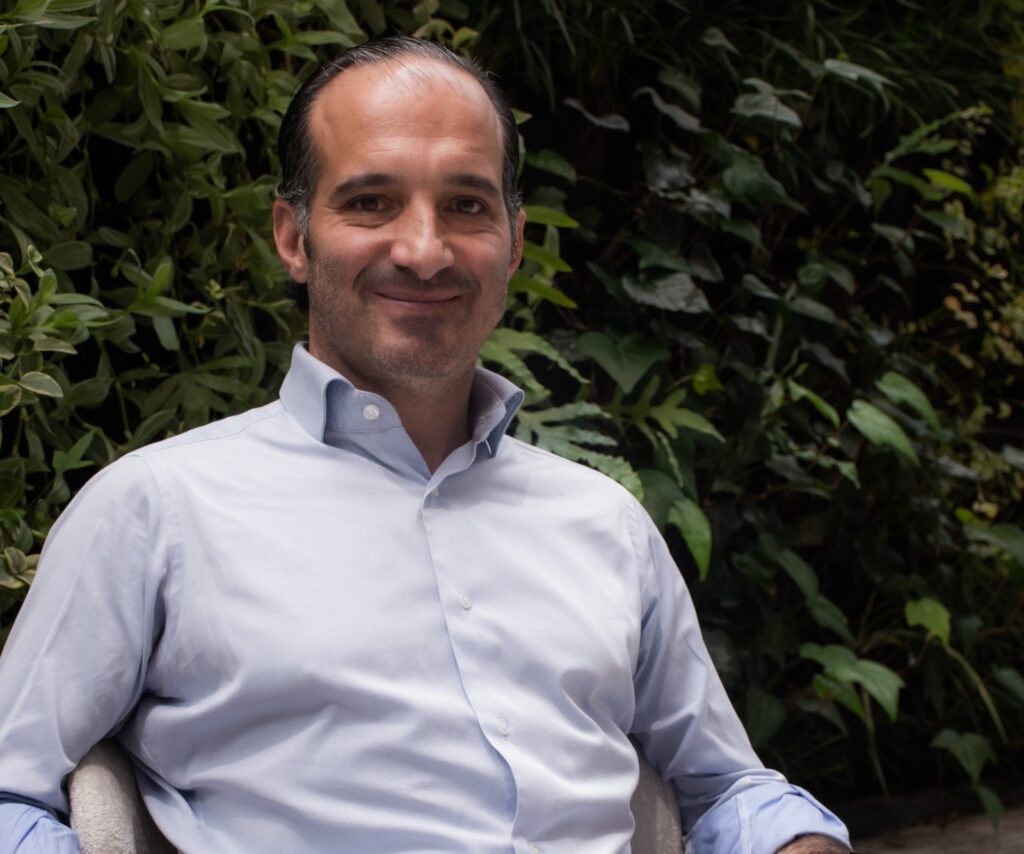
Esa es la postura expuesta por Camilo Zea, CEO de Pronus, luego de su participación en la Boston Fintech Week 2026. Según el directivo, aunque infraestructuras como Bre-B, los ciclos de ACH, las franquicias globales como Visa y Mastercard o las stablecoins seguirán modernizándose, el usuario final dejará de elegir manualmente qué canal utilizar.
»Durante décadas construimos distintas autopistas para mover dinero… ¿Por qué tendría que escoger el cliente por cuál autopista enviar su dinero? El cliente define el objetivo. La inteligencia optimiza el camino. Eso es orquestación inteligente autónoma de pagos», afirma Zea.
Del uso manual a la orquestación autónoma
Actualmente, cada riel de pago responde a necesidades distintas dentro del ecosistema financiero:
- Bre-B: Permite transferencias inmediatas 24/7 entre entidades, aunque cuenta con topes de monto.
- ACH: Concentra grandes volúmenes corporativos mientras ajusta gradualmente sus tiempos de liquidación.
- Redes de tarjetas: Brindan alcance internacional y servicios complementarios bajo esquemas de costos en revisión.
- Stablecoins: Ganan protagonismo por su eficiencia en operaciones transfronterizas.
Frente a este escenario fragmentado, la propuesta de Pronus Payments se basa en la Orquestación Inteligente Autónoma de Pagos. En este esquema, un agente de inteligencia artificial analiza en tiempo real variables como el monto, la urgencia de liquidación, los costos, la liquidez disponible, el perfil de riesgo y las exigencias regulatorias para ejecutar automáticamente la opción más conveniente. En el ámbito empresarial, por ejemplo, dispersar pagos a cientos de proveedores dejaría de programarse canal por canal para ser distribuido de forma autónoma optimizando el capital de trabajo.
Del KYC al KYA: el nuevo desafío regulatorio
La delegación de operaciones financieras en sistemas autónomos también abre una discusión normativa. Mientras el estándar tradicional de la banca ha girado en torno al KYC (Know Your Customer), la entrada de agentes capaces de mover dinero bajo reglas predefinidas impulsa el concepto de KYA (Know Your Agent).
De acuerdo con el análisis del sector, entidades financieras y reguladores deberán resolver tres puntos clave:
- Identidad e imputabilidad: Determinar a qué persona natural o jurídica representa legalmente cada agente autónomo.
- Matriz de atribuciones: Definir los límites operativos del software y los mecanismos de alerta ante movimientos inusuales.
- Responsabilidad operativa: Establecer quién responde legal y patrimonialmente frente a un error de ejecución o una falla algorítmica.
Proyección a cinco años
Para Pronus Payments, el diferencial competitivo de la industria ya no estará solo en conectar a las empresas con una red específica, sino en integrar múltiples canales bajo estrictos estándares de control y seguridad.
Aunque Bre-B consolidó un avance clave para la rapidez y democratización de las transferencias en Colombia, las proyecciones apuntan a que, en un plazo de cinco años, las interfaces tradicionales de selección de pago perderán vigencia frente a plataformas donde los usuarios indiquen su necesidad financiera y deleguen la ejecución en agentes inteligentes.
Más historias
Promigas alcanza máximos históricos en transporte de gas y fortalece su operación energética
TechnoServe impulsa el crecimiento de más de 1.000 empresas en el Atlántico
Barranquilla y el Atlántico buscan consolidarse como hub tecnológico digital de alcance internacional